
CAMT.053 en Business Central: importar un XML no equivale a implantar una conciliación bancaria
En proyectos de tesorería, cambiar el formato del extracto bancario puede parecer una decisión puramente técnica. No lo es. El formato determina qué información recibe el ERP, cómo puede identificar los movimientos y cuánto trabajo manual seguirá asumiendo el equipo financiero.
CAMT.053, basado en ISO 20022, aporta una estructura XML con saldos, cargos y abonos, fechas, referencias bancarias, datos de ordenante y beneficiario, información SEPA y referencias End-to-End. Frente a formatos históricos como Norma 43 o MT940, ofrece una base de información más rica para automatizar la conciliación en Microsoft Dynamics 365 Business Central.
Pero conviene evitar una conclusión demasiado rápida: disponer de más información no garantiza una conciliación automática. El resultado depende de la configuración, de la calidad del fichero recibido y de la coherencia entre el proceso bancario y los movimientos registrados en Business Central.
Principio consultivo
El objetivo no debe ser “conseguir que el fichero se importe”, sino diseñar un proceso repetible, trazable y con un nivel de automatización sostenible.
1. Configuración de la cuenta bancaria
El primer control es la correspondencia entre la cuenta real y la cuenta bancaria de Business Central. Cada cuenta bancaria debe configurarse de forma individual y contener, como mínimo:
- Código interno y nombre descriptivo.
- IBAN exactamente coincidente con el informado en el CAMT.053.
- Código SWIFT o BIC de la entidad.
- Código de moneda, cuando la cuenta no opera en la divisa local.
- Grupo de contabilización de banco y cuenta contable asociada.
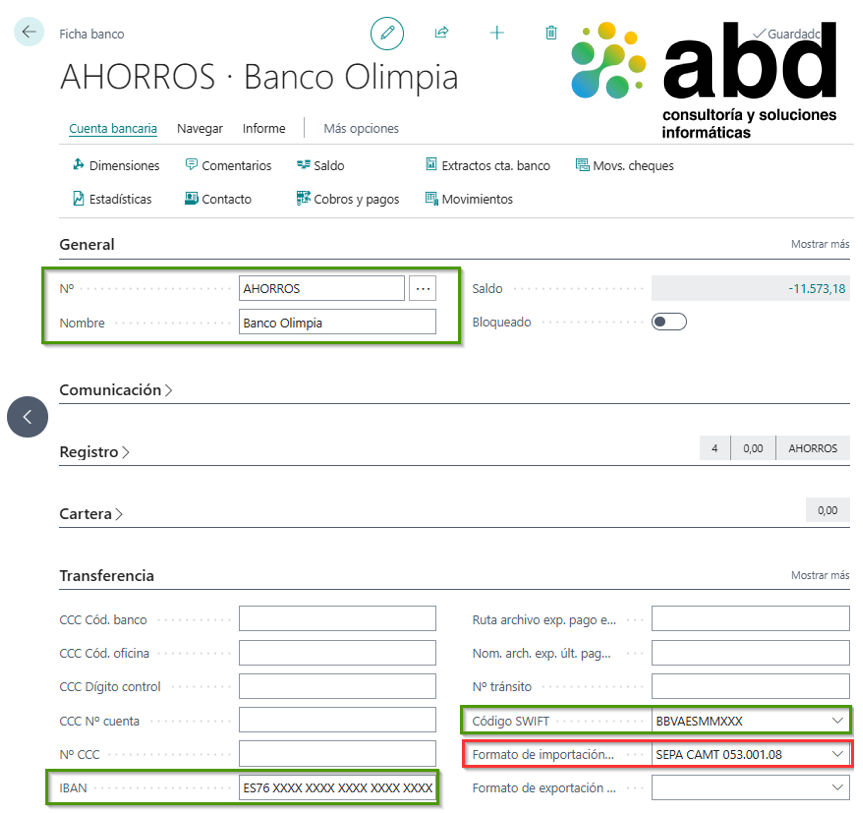
Una diferencia en el IBAN, una moneda incorrecta o una cuenta contable mal asociada puede convertir una importación técnicamente válida en un problema funcional. En entornos multibanco o internacionales recomiendo utilizar una codificación homogénea, por ejemplo banco, país y divisa, y mantener una cuenta bancaria de Business Central por cada cuenta bancaria real.
2. Formato de importación y definición de intercambio de datos
Business Central necesita saber cómo interpretar el XML. Para ello, la configuración de importación bancaria debe estar asociada a una definición de intercambio de datos capaz de leer la estructura del CAMT.053 y convertir sus nodos en líneas del extracto.
No basta con comprobar que el fichero tiene extensión XML. Debe validarse qué versión o variante entrega el banco y qué información queda realmente mapeada. Como mínimo, conviene verificar:
- Fecha de operación y fecha valor.
- Importe y sentido de la operación, cargo o abono.
- Referencia bancaria y referencia de la transacción.
- End-to-End ID.
- Datos del ordenante y del beneficiario.
- Texto de remesa o concepto ampliado.
- Saldo inicial y saldo final del extracto.
Esta revisión debe realizarse con ficheros reales de cada entidad. Dos bancos pueden entregar CAMT.053 y, aun así, utilizar estructuras, versiones o niveles de detalle diferentes. El análisis del fichero real evita diseñar reglas sobre campos que el banco no informa o que llegan en nodos distintos.
3. Motor de comparación y reglas de conciliación
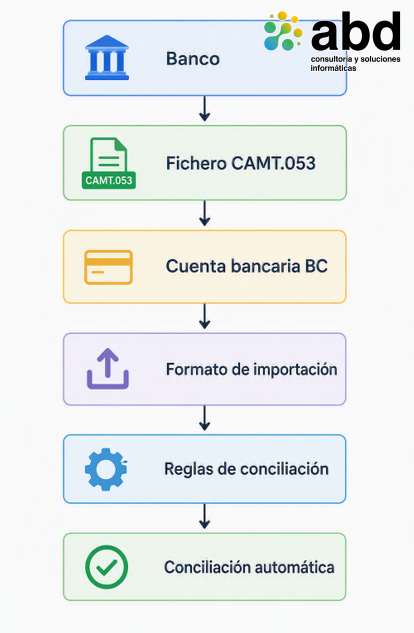
Una vez importadas las líneas, Business Central compara el extracto con los movimientos internos. La identificación puede apoyarse en importe, fecha, número de documento, referencia y End-to-End ID. Cuanto más consistentes sean esas referencias desde el origen, mayor será la capacidad de conciliación automática.
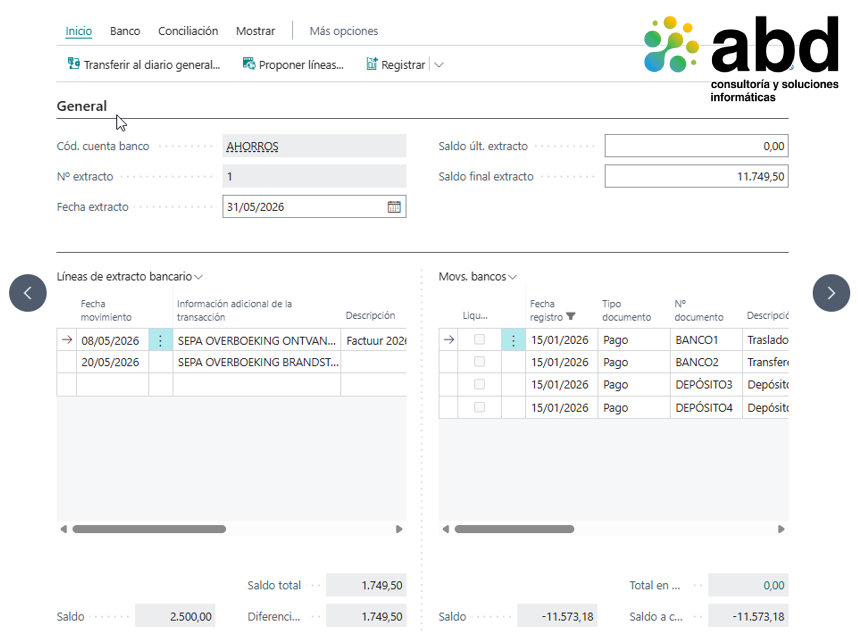
Las reglas de liquidación de pagos permiten definir cómo se compara el texto y los importes del extracto con facturas, abonos y movimientos pendientes de clientes o proveedores. Además, los movimientos repetitivos, como comisiones o intereses, deben diseñarse con criterios claros para evitar imputaciones manuales recurrentes.
Ejemplos operativos
“COMISIÓN MENSUAL” puede dirigirse a una cuenta de gastos bancarios. “INTERÉS ACREEDOR” puede asociarse a una cuenta de ingresos financieros. Las reglas deben probarse con variantes reales de los textos bancarios.
La automatización mejora especialmente cuando los pagos se generan desde el Diario de pagos o desde la Propuesta de pagos de Business Central, porque las referencias del ERP pueden viajar al banco y regresar posteriormente en el CAMT.053.
4. Referencias: el verdadero combustible de la automatización
El End-to-End ID es uno de los datos más valiosos del estándar. Permite mantener una referencia a lo largo de la cadena de pago. Sin embargo, también deben revisarse el número de documento, la referencia de pago y el texto de remesa.
Desde el punto de vista funcional, no es suficiente configurar el receptor del extracto. También hay que revisar cómo se generan pagos, cobros y remesas. Si la información sale incompleta o inconsistente desde Business Central, el fichero bancario no podrá devolver una referencia útil para conciliar.
Criterio de diseño
La conciliación automática se diseña de extremo a extremo: documento, propuesta de pago, envío bancario, ejecución, extracto e identificación del movimiento de retorno.
5. El punto crítico: CAMT.053 multi-cuenta
ISO 20022 permite que un único CAMT.053 contenga varios bloques de extracto, cada uno correspondiente a una cuenta bancaria. Sin embargo, el modelo estándar de conciliación de Business Central trabaja con una cuenta bancaria y un extracto por conciliación.
Si esta diferencia no se analiza durante el diseño, pueden aparecer errores de importación, carga parcial, división manual de XML, duplicidades, omisiones y asignaciones incorrectas. Además, se pierde trazabilidad respecto del fichero original recibido del banco.
Mi recomendación funcional es solicitar siempre que sea posible un fichero CAMT.053 independiente por cuenta bancaria. Es la alternativa de menor complejidad, menor riesgo y menor mantenimiento.
Cuando el banco solo entrega un fichero consolidado, debe evaluarse una extensión o preprocesador que:
- Lea el XML completo.
- Identifique cada nodo de extracto.
- Obtenga el IBAN asociado.
- Localice la cuenta bancaria correspondiente en Business Central.
- Genere una conciliación independiente por cuenta.
- Cargue cada movimiento en la conciliación correcta manteniendo la trazabilidad del fichero original.
6. Validación antes de producción
Antes de pasar a producción, el diseño debe probarse con un conjunto representativo de casos:
- Cobros de clientes correctamente referenciados.
- Pagos a proveedores generados desde Business Central.
- Comisiones e intereses.
- Diferencias de fecha o de importe.
- Movimientos existentes en banco pero todavía no contabilizados.
- Referencias incompletas o no identificables.
- Ficheros con una cuenta y, si aplica, ficheros multi-cuenta.
También deben validarse el saldo inicial, el saldo final, el número de extracto, la ausencia de duplicados y el tratamiento de las excepciones. El objetivo no es demostrar que un caso ideal funciona, sino conocer qué porcentaje del proceso puede automatizarse y qué controles necesitará el usuario para resolver el resto.
7. Visión de negocio y control de alcance
La implantación de CAMT.053 puede reducir el tiempo dedicado a buscar movimientos, interpretar conceptos y corregir conciliaciones erróneas. También mejora la trazabilidad y facilita una estrategia bancaria más homogénea en entornos multibanco o internacionales.
Pero el retorno depende de tomar decisiones en el orden correcto: primero estandarizar el proceso, después configurar el estándar, a continuación validar con datos reales y solo finalmente valorar una personalización cuando exista una limitación demostrada.
Como consultor senior de Business Central, mi responsabilidad no es recomendar más desarrollo, sino proteger el proceso, el presupuesto y la capacidad de evolución del ERP. Una buena solución es la que resuelve la necesidad operativa con el menor nivel de complejidad sostenible.
Conclusión
CAMT.053 no debe tratarse como un nuevo fichero de importación. Debe plantearse como un proyecto de automatización de tesorería, con datos maestros, integración bancaria, reglas, excepciones, pruebas y decisiones de arquitectura claramente definidas.
¿Vuestra organización está aprovechando CAMT.053 para rediseñar la conciliación bancaria o simplemente está sustituyendo un formato por otro? Contacte con ABD para ampliar su productividad.
ABD, especialistas en Business Central y automatización de tesorería
En ABD Consultoría y Soluciones Informáticas ayudamos a las empresas a optimizar sus procesos financieros mediante soluciones basadas en Microsoft Dynamics 365 Business Central. Contamos con amplia experiencia en proyectos de tesorería, integración bancaria, automatización de conciliaciones y mejora de procesos administrativos.
Acompañamos a nuestros clientes en todas las fases del proyecto, desde el análisis y la configuración hasta la formación y el soporte, garantizando una implantación alineada con los objetivos de negocio y preparada para crecer con la organización.
Si estás valorando optimizar la conciliación bancaria o aprovechar al máximo las capacidades de Business Central, nuestro equipo puede ayudarte a diseñar una solución eficiente, escalable y sostenible a largo plazo.